Das Wichtigste in Kürze
- Hinter vielen Rücklastschriften stecken Kontowechsel, Datenfehler oder kurzfristige Engpässe.
- Ein schneller, freundlicher Anruf klärt viele Fälle, bevor Mahnkosten und Ärger entstehen.
- Für Kunden mit echten Zahlungsproblemen helfen Pause, kleineres Paket oder Zahlungsaufschub.
- Ein Klärungsanruf ist Vertragsabwicklung, ein neues Angebot im selben Gespräch kann Werbung sein.
Arbeitshilfe als PDFCheckliste, Schritte und Gesprächsbeispiel auf 3 Seiten, 103 KB
Warum Rücklastschriften teuer werden
Eine Rücklastschrift kostet doppelt. Zuerst berechnet die Bank Gebühren. Dann beginnt ein Ablauf aus Erinnerungen, Mahnungen und manchmal Inkasso, der Zeit kostet und den Kunden verärgert. Viele Kunden, die nur das Konto gewechselt haben, fühlen sich von einer Mahnung angegriffen und kündigen. Am Ende ist nicht nur der offene Betrag verloren, sondern ein Kunde, der eigentlich bleiben wollte. Siehe Forderungsmanagement.
Ein Anruf kurz nach der Rücklastschrift kann diesen Ablauf abkürzen. Er klärt, was passiert ist, und findet eine Lösung, bevor Kosten und Ärger entstehen.
Die häufigsten Gründe
Rücklastschriften haben sehr unterschiedliche Gründe. Nur ein Teil davon hat mit Zahlungsunfähigkeit zu tun.
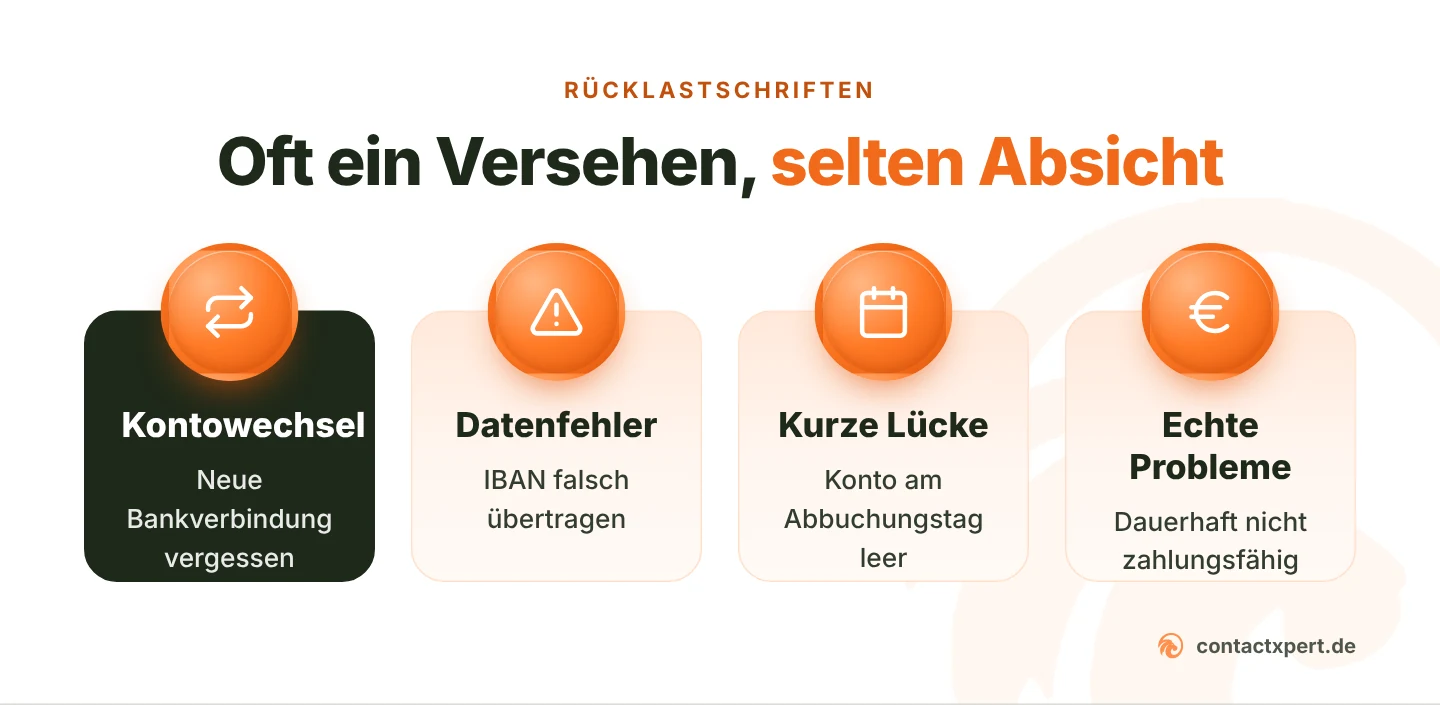
- Kontowechsel Der Kunde hat ein neues Konto und vergessen, die Bankverbindung zu ändern.
- Datenfehler Die IBAN wurde falsch angegeben oder übertragen.
- Kurzfristig fehlende Deckung Das Konto war am Tag der Abbuchung nicht gedeckt.
- Widerspruch Der Kunde hat der Lastschrift widersprochen, etwa weil er eine Abbuchung nicht erwartet hat.
- Echte Zahlungsprobleme Der Kunde kann den Betrag dauerhaft nicht zahlen.
Wer den Grund kennt, kann passend reagieren. Ein Kontowechsel braucht eine neue Bankverbindung, ein Widerspruch eine Erklärung, echte Zahlungsprobleme eine andere Lösung.
Schnell reagieren
Je schneller der Kontakt nach der Rücklastschrift kommt, desto leichter ist die Klärung. Der Kunde erinnert sich, warum etwas schiefging, und hat noch nicht innerlich mit dem Vertrag abgeschlossen. Viele Unternehmen warten dagegen den ganzen Mahnlauf ab, bevor jemand zum Telefon greift. Dann ist der Kunde bereits verärgert, und es geht um höhere Beträge mit Mahngebühren.
Legen Sie fest, dass Rücklastschriften täglich an das Team gehen und innerhalb weniger Tage angerufen werden.
Der Ablauf eines Klärungsanrufs
Ein Klärungsanruf folgt einem einfachen Ablauf.
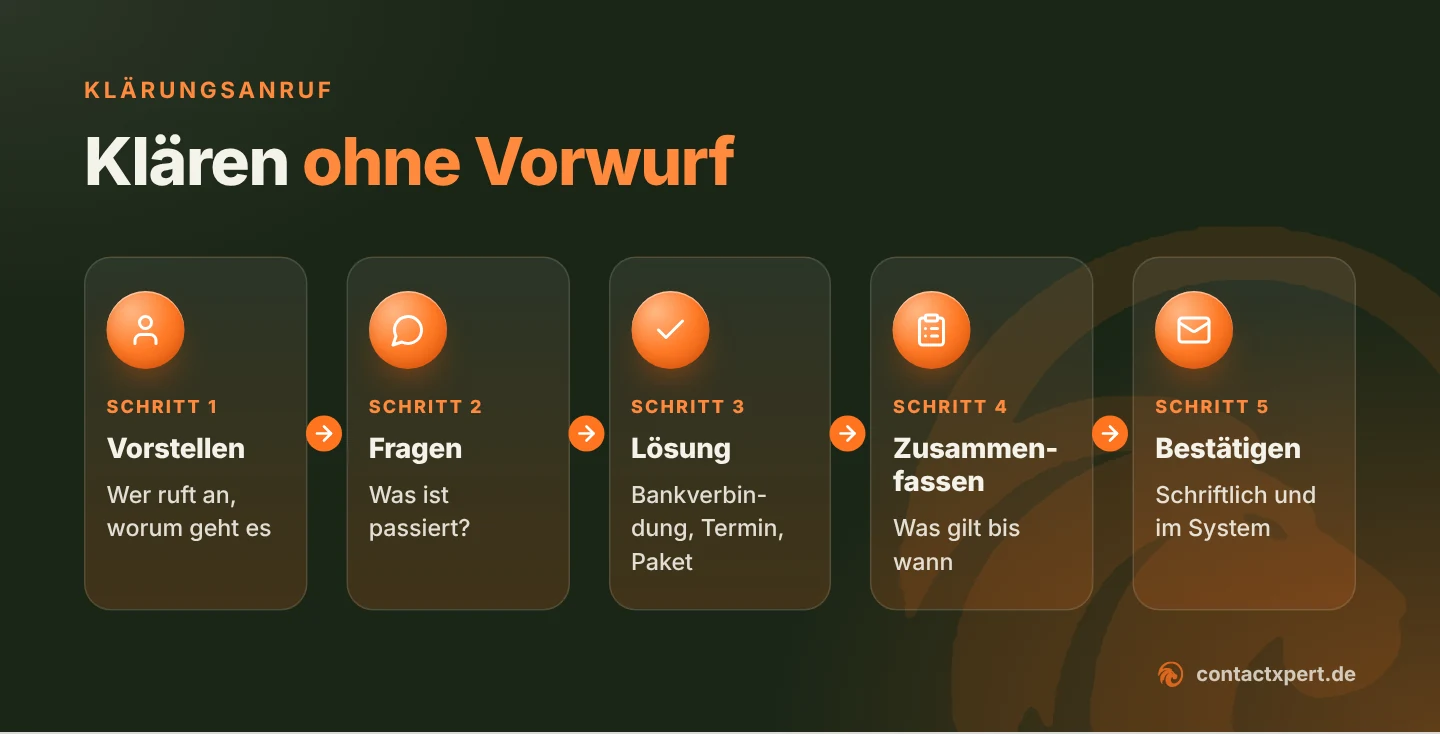
- Vorstellen und Anlass nennen Wer ruft an, in wessen Auftrag, und worum geht es.
- Ohne Vorwurf fragen Was ist passiert? Der Kunde bekommt die Möglichkeit, es zu erklären.
- Lösung vereinbaren Neue Bankverbindung, andere Zahlungsart, Zahlung des offenen Betrags oder eine andere Lösung.
- Zusammenfassen Was wurde vereinbart, bis wann, und was passiert als Nächstes?
- Bestätigen und festhalten Schriftliche Bestätigung an den Kunden, Notiz im System.
Der richtige Ton
Der Ton entscheidet, ob der Kunde kooperiert oder sich angegriffen fühlt. Ein Klärungsanruf ist kein Inkassoanruf. Er geht davon aus, dass ein Versehen vorliegt, bis sich etwas anderes zeigt. Sätze wie „Sie haben nicht bezahlt“ wirken wie ein Vorwurf. Besser ist „Bei der letzten Abbuchung hat etwas nicht geklappt, ich möchte kurz mit Ihnen klären, woran es lag“.
Ein freundlicher Klärungsanruf
- Agent
- Guten Tag, Herr Lange. Mein Name ist Nina Berger, ich rufe im Auftrag Ihres Zeitungsverlags an. Bei der Abbuchung für Ihr Abo im März hat etwas nicht geklappt, und ich wollte kurz mit Ihnen klären, woran es lag.
- Kunde
- Oh, ich habe die Bank gewechselt. Das habe ich ganz vergessen.
- Agent
- Das passiert häufiger. Dann schicke ich Ihnen gleich ein Formular für die neue Bankverbindung. Den offenen Betrag buchen wir dann mit der nächsten Abbuchung zusammen ab, wenn Ihnen das recht ist.
Kein Vorwurf, schnelle Lösung, klare Vereinbarung. Das Beispiel ist zur Veranschaulichung erfunden.
Lösungen für verschiedene Fälle
Je nach Grund passen unterschiedliche Lösungen.
| Grund | Mögliche Lösung |
|---|---|
| Kontowechsel | Neue Bankverbindung aufnehmen, offenen Betrag mit nächster Abbuchung einziehen |
| Datenfehler | Bankverbindung korrigieren, Kunden nicht mit Gebühren belasten |
| Kurzfristige Lücke | Neuen Abbuchungstermin vereinbaren |
| Widerspruch wegen Unklarheit | Abbuchung erklären, Rechnung nachsenden |
| Dauerhafte Zahlungsprobleme | Pause, kleineres Paket, Zahlungsaufschub oder geordnete Beendigung |
Für ein neues Lastschriftmandat gelten Formvorgaben. Klären Sie mit Ihrer Bank und Ihrer Rechtsabteilung, wie Sie Bankverbindungen sicher aufnehmen.
Wenn Kunden wirklich nicht zahlen können
Manche Kunden können den Betrag dauerhaft nicht zahlen. Ein Jobverlust, eine Krankheit, eine Trennung. Hier hilft weder Druck noch eine Mahnung. Hilfreicher sind Lösungen, die zur Lage passen. Eine Pause für einige Monate, ein kleineres Paket, ein Zahlungsaufschub oder eine geordnete Beendigung des Vertrags ohne Inkasso. Viele Kunden, die so behandelt werden, kommen später zurück, wenn sich ihre Lage gebessert hat. Siehe Downgrade.
Wichtig ist, dass solche Lösungen festgelegt sind und Agents wissen, was sie anbieten dürfen. Mehr dazu im Beitrag Halteangebote mit klaren Regeln.
Wenn Kunden nicht erreichbar sind
Nicht jeder Kunde mit Rücklastschrift geht ans Telefon. Manche haben eine veraltete Nummer, andere erkennen die Nummer nicht. Ein kurzer Brief oder eine E-Mail mit der Bitte um Rückruf hilft oft mehr als weitere Anrufversuche. Wichtig ist, dass die Leitung dann besetzt ist, wenn der Kunde zurückruft.
Bei zuvor unerreichbaren Kunden haben wir per Brief um einen Rückruf gebeten. Die Line war so besetzt, dass fast jeder Rückruf sofort angenommen wurde, 97 % der Rückrufe. Bei jedem Gespräch wurden Telefonnummer und Kontaktdaten abgeglichen (Fallstudie Unerreichbare rufen selbst an).
Mehr dazu im Beitrag Wenn Kunden nicht ans Telefon gehen.
Spitzen nach dem Rechnungslauf
Rücklastschriften kommen gebündelt, einige Tage nach dem Abbuchungstermin. Gleichzeitig rufen nach dem Rechnungslauf viele Kunden mit Fragen an. Planen Sie die Besetzung entsprechend.
Auf einer Kündiger-Line folgt der Schichtplan den Spitzen nach dem Rechnungslauf und am Montag. Die Erreichbarkeit stieg von 71 auf 94 %2.
Abgrenzung zum Inkasso
Ein Klärungsanruf ist der erste Schritt, nicht der letzte. Wenn ein Kunde nicht reagiert oder nicht zahlen will, geht der Fall in das reguläre Forderungsmanagement, gegebenenfalls zu einem Inkassounternehmen. Dafür gelten eigene rechtliche Regeln. Wichtig ist eine klare Trennung. Das Team, das freundlich klärt und Kunden halten will, sollte nicht gleichzeitig mit Inkasso drohen. Das verwirrt Kunden und schadet dem Vertrauen.
Klären oder verkaufen?
Ein Anruf, der ausschließlich der Klärung eines Zahlungsproblems dient, ist Vertragsabwicklung und keine Werbung. Wird im selben Gespräch ein neues Angebot gemacht, etwa ein Upgrade, kann der Anruf als Werbung gelten. Bei Verbrauchern braucht das eine vorherige ausdrückliche Einwilligung. Ein Wechsel in ein kleineres Paket, um ein Zahlungsproblem zu lösen, ist meist unproblematisch, sollte aber sauber erklärt und bestätigt werden.
Klärungsanrufe zu einem bestehenden Vertrag sind in der Regel keine Werbung. Werbeanrufe bei Verbrauchern brauchen eine vorherige ausdrückliche Einwilligung. Für Bankdaten und Zahlungsinformationen gelten strenge Regeln des Datenschutzes. Für Inkasso gelten eigene Vorschriften. Lassen Sie Ihr Vorgehen prüfen.
Datenschutz und Sicherheit
Bankdaten sind besonders sensibel. Nehmen Sie sie am Telefon nur auf, wenn Sie sicher sind, mit dem richtigen Kunden zu sprechen. Klären Sie die Identität mit einigen Fragen, bevor Sie über Beträge oder Konten sprechen. Bankverbindungen werden nur in gesicherten Systemen gespeichert, nie in freien Notizfeldern. Viele Unternehmen schicken lieber einen Link oder ein Formular, über das der Kunde seine Daten selbst eingibt. Siehe DSGVO im Vertrieb.
Woran Sie Erfolg messen
| Kennzahl | Was sie zeigt |
|---|---|
| Klärungsquote | Wie viele Fälle im Gespräch gelöst werden |
| Zeit bis zur Klärung | Wie schnell reagiert wird |
| Anteil Fälle im Inkasso | Wie viele Fälle sich nicht klären lassen |
| Kunden, die nach Klärung bleiben | Wie viele Kunden gehalten werden |
| Kündigungen nach Rücklastschrift | Ob der Ablauf Kunden verärgert |
Praxistipp. Werten Sie drei Monate lang aus, welche Gründe hinter Ihren Rücklastschriften stecken. Wenn viele auf Kontowechsel zurückgehen, hilft eine Erinnerung an die Bankverbindung in Ihrer Kundenkommunikation. Wenn viele auf Datenfehler zurückgehen, lohnt eine Prüfung bei der Eingabe.
Vorbeugen
Viele Rücklastschriften lassen sich verhindern. Prüfen Sie Bankverbindungen schon bei der Eingabe auf Plausibilität. Kündigen Sie Abbuchungen an, besonders nach einer Preisänderung oder vor einer Jahreszahlung. Erinnern Sie Kunden in Ihrer Kommunikation daran, eine neue Bankverbindung mitzuteilen. Und bieten Sie verschiedene Zahlungsarten an, damit Kunden die wählen können, die zu ihnen passt.
Typische Fehler
- Den ganzen Mahnlauf abwarten, bevor jemand anruft.
- Den Kunden im ersten Satz mit einem Vorwurf konfrontieren.
- Kunden mit echten Zahlungsproblemen nur mit Mahnungen begegnen.
- Bankdaten am Telefon ohne Prüfung der Identität aufnehmen.
- Klärung und Verkauf vermischen, ohne die rechtlichen Voraussetzungen zu kennen.
Das können Sie diese Woche umsetzen
- Legen Sie fest, dass Rücklastschriften täglich an das Team gehen.
- Formulieren Sie einen Einstieg ohne Vorwurf für den Klärungsanruf.
- Schreiben Sie auf, welche Lösungen bei Zahlungsproblemen angeboten werden dürfen.
- Klären Sie, wie Bankdaten sicher aufgenommen werden.
- Werten Sie die Gründe der Rücklastschriften der letzten drei Monate aus.
Checkliste zum Ausdruckenin der Arbeitshilfe als PDF, 3 Seiten, 103 KB
Belege aus unseren Fallstudien
- Unerreichbare rufen selbst an, 41 % Abschluss
- Kündiger-Line der Augsburger Allgemeinen, Erreichbarkeit 71 auf 94 %
Häufige Fragen
Darf ich Kunden wegen einer Rücklastschrift anrufen?
Ein Anruf, der ausschließlich der Klärung eines Zahlungsproblems im bestehenden Vertrag dient, ist in der Regel keine Werbung. Wird ein neues Angebot gemacht, gelten die Regeln für Werbeanrufe.
Wie schnell sollte man nach einer Rücklastschrift anrufen?
Möglichst innerhalb weniger Tage. Dann ist der Fall frisch, und es sind noch keine Mahngebühren entstanden.
Was tun, wenn ein Kunde dauerhaft nicht zahlen kann?
Lösungen anbieten, die zur Lage passen, etwa Pause, kleineres Paket oder Zahlungsaufschub, oder den Vertrag geordnet beenden.
Begriffe aus diesem Artikel
Hat ContactXpert 2023 in Mönchengladbach gegründet und führt das Unternehmen. Er schreibt über Vertrieb am Telefon, die Arbeit mit Bestandskunden und die Rettung von Kündigern.